แผนลดหย่อนภาษีแบบมีเงินปันผลความเสี่ยงต่ำ
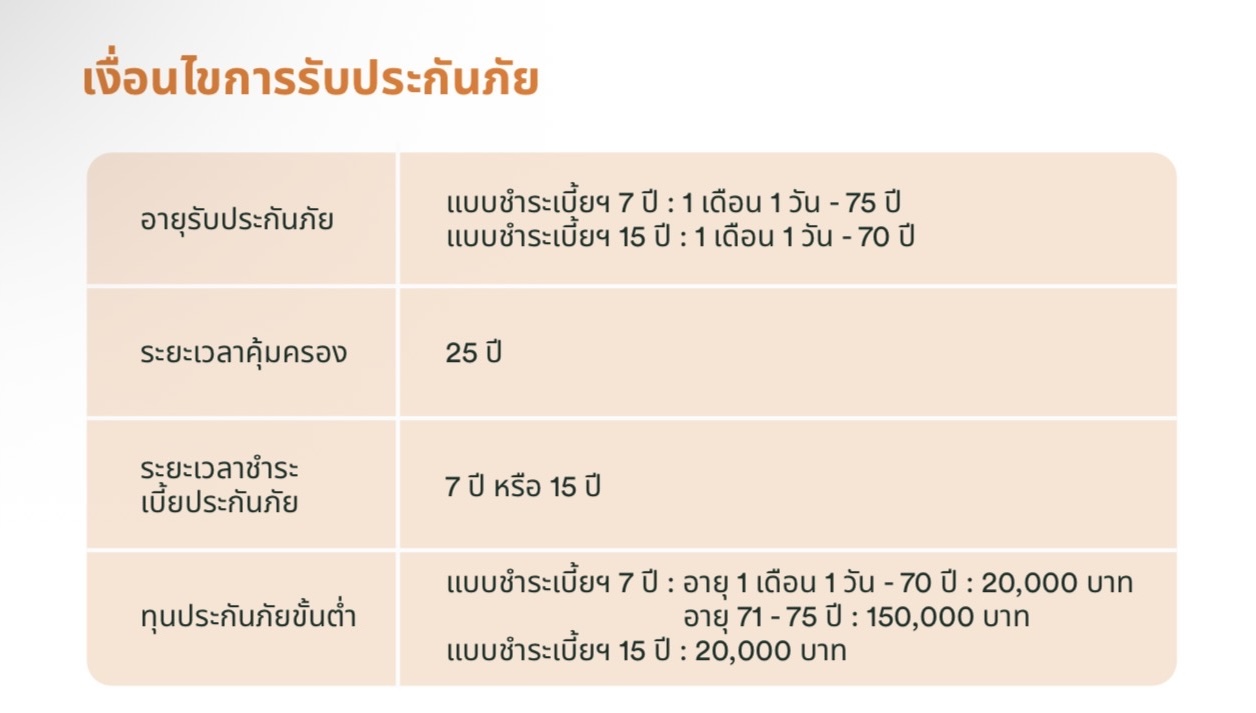
📌 เงื่อนไขของแผนนี้
🚨 มีแบบประเมินความเข้าใจและความเหมาะสมก่อนซื้อ
: เนื่องจากแผนนี้มี ผลประโยชน์ส่วนเพิ่มที่อ้างอิงกับดัชนี ก่อนสมัครจึงมีการตอบ แบบประเมินความเหมาะสมในการเลือกซื้อผลิตภัณฑ์ Index Linked เพื่อให้ลูกค้าเข้าใจลักษณะและความเสี่ยงของผลิตภัณฑ์ก่อนตัดสินใจ
แบบประเมินมี 3 คำถามหลัก และเลือกคำตอบเพียง 1 ข้อต่อคำถาม ครอบคลุมเรื่อง
- ประสบการณ์ด้านการลงทุน
เช่น เคยลงทุนหรือไม่ และเคยลงทุนในสินทรัพย์ที่มีความเสี่ยงระดับใด - เป้าหมายทางการเงิน
เช่น ต้องการความปลอดภัยของเงินต้น หรือยอมรับความผันผวนเพื่อเพิ่มโอกาสรับผลตอบแทน - ความเข้าใจและการยอมรับความเสี่ยง
โดยเฉพาะความผันผวนของสินทรัพย์และ ความเสี่ยงจากอัตราแลกเปลี่ยน
📝 ทำไมต้องมีแบบประเมิน?
: เพราะผลประโยชน์จาก Index เป็น ผลประโยชน์ที่ไม่รับรองการจ่าย ผลจริงอาจเปลี่ยนแปลงตามดัชนีอ้างอิงและอัตราแลกเปลี่ยน จึงต้องให้ลูกค้าเข้าใจความเสี่ยงและพิจารณาว่าผลิตภัณฑ์เหมาะกับตัวเองหรือไม่ก่อนซื้อแผนประกัน
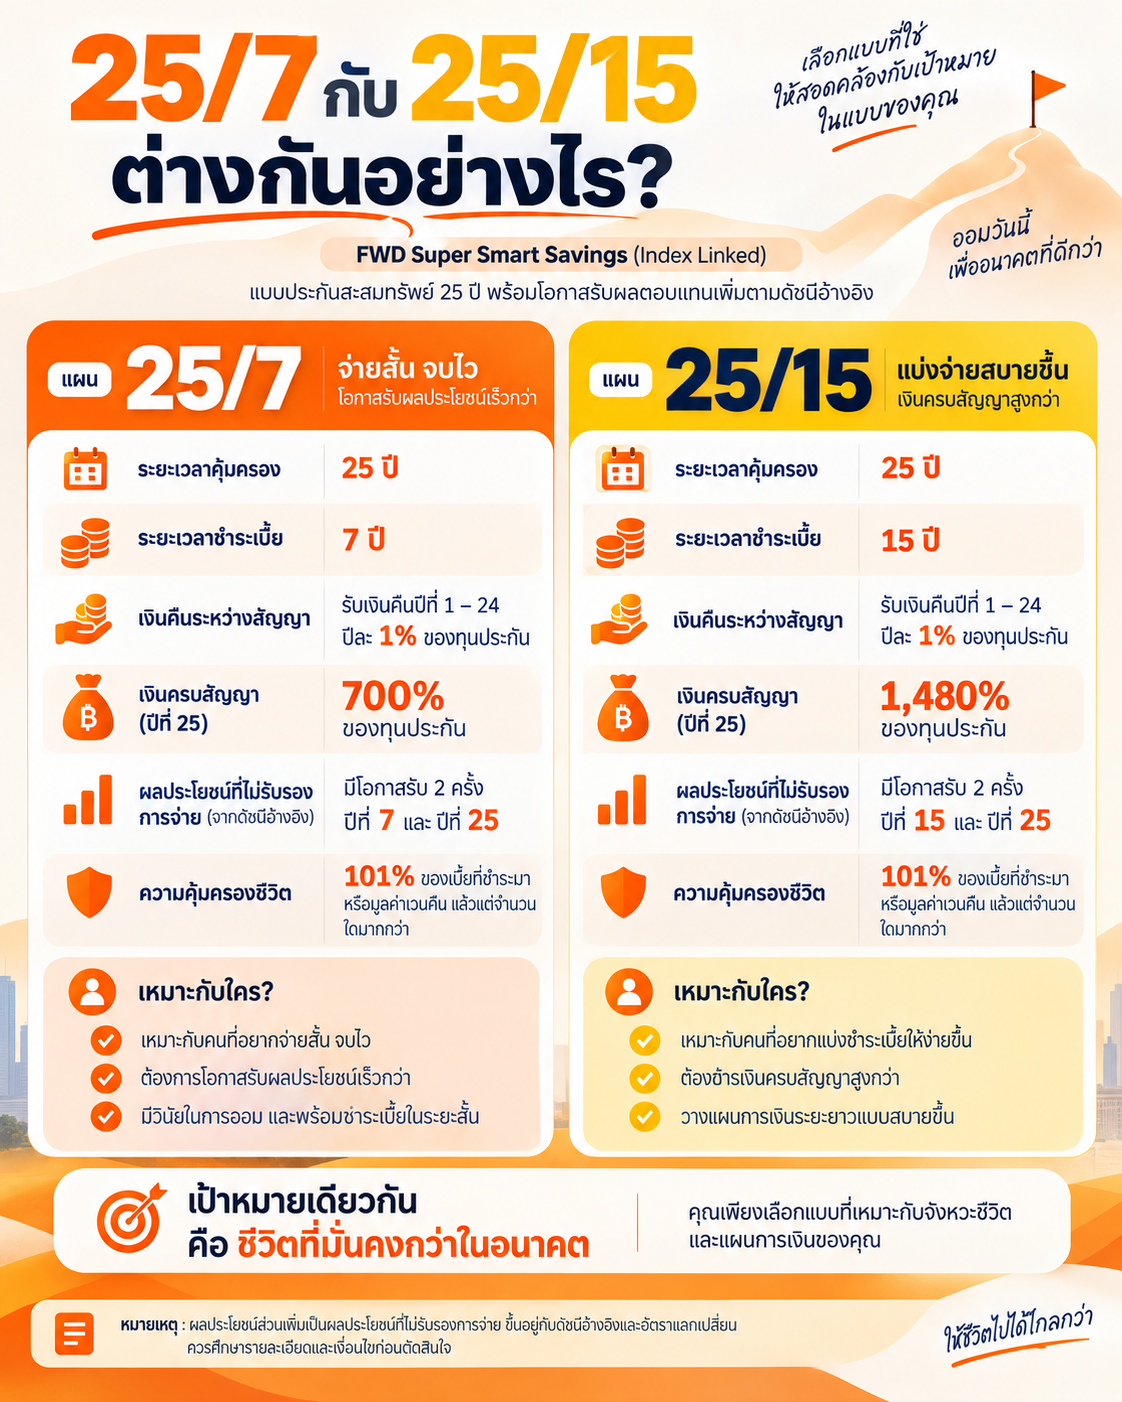
📌 แผนนี้เลือกจ่ายแบบไหนได้บ้าง และมีผลประโยชน์แตกต่างกันอย่างไร
📌 จุดเด่นของแผนนี้
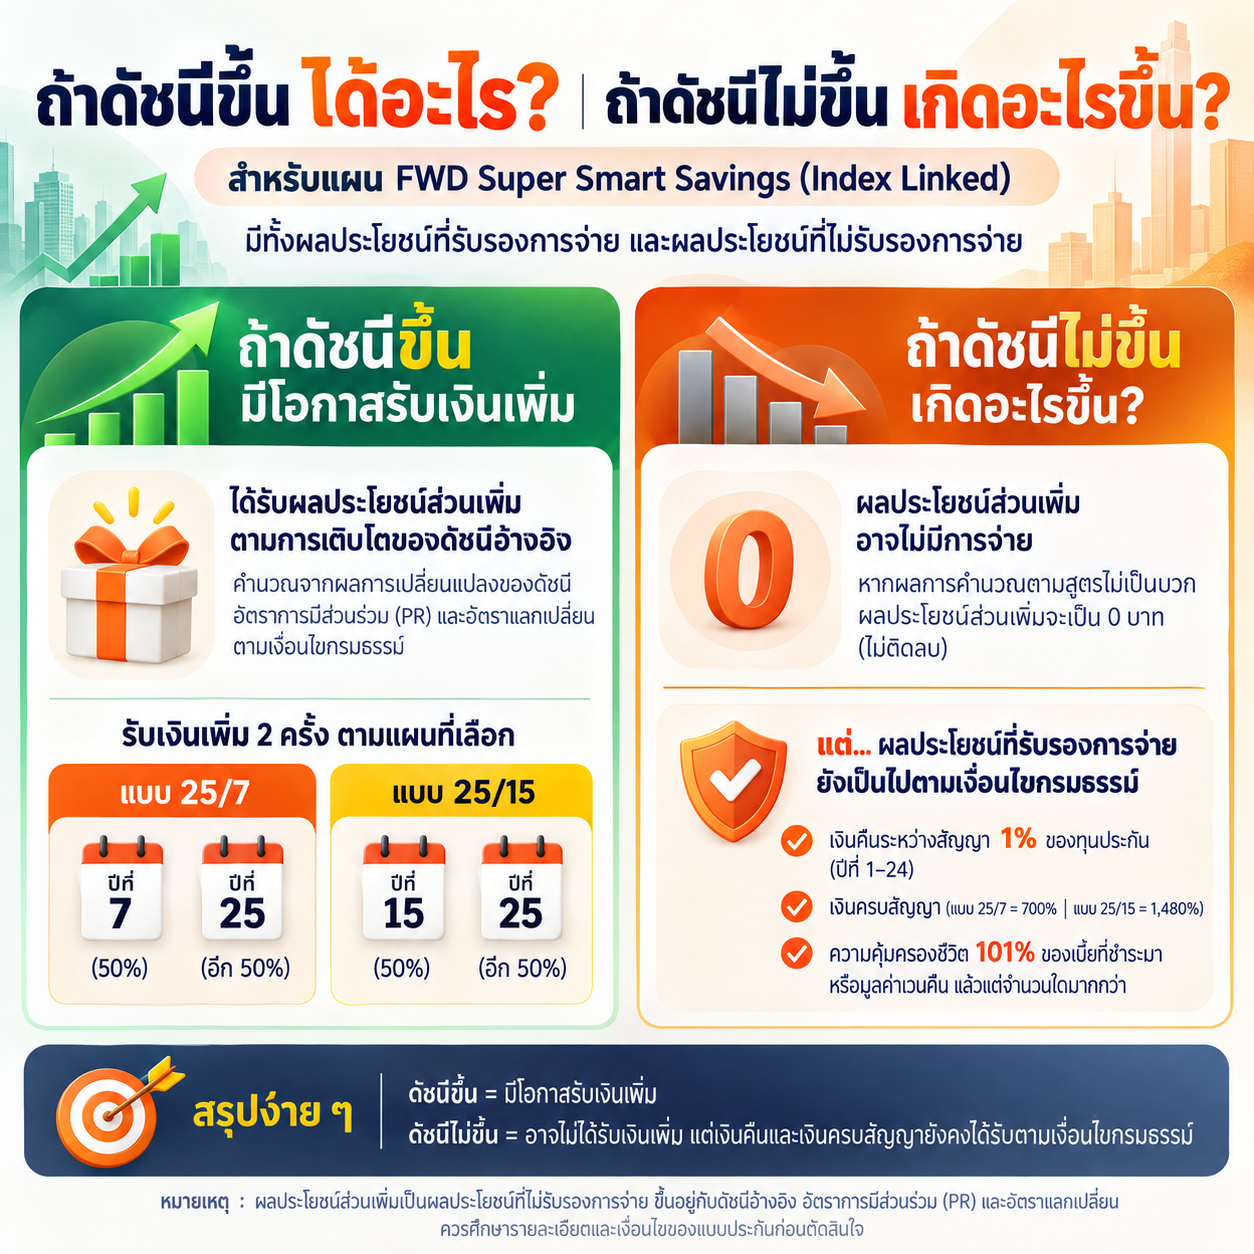
1️⃣ เงินคืนทุกปี โดยในปีกรมธรรม์ที่ 1–24 จะได้รับปีละ 1% ของทุนประกัน
2️⃣ เงินก้อนเมื่อครบสัญญาในปีที่ 25 เท่ากับ 700% ของทุนประกันแผนจ่ายระยะสั้น 7 ปี และ 1,480% ของทุนประกันแผนจ่ายระยะยาว 15 ปี
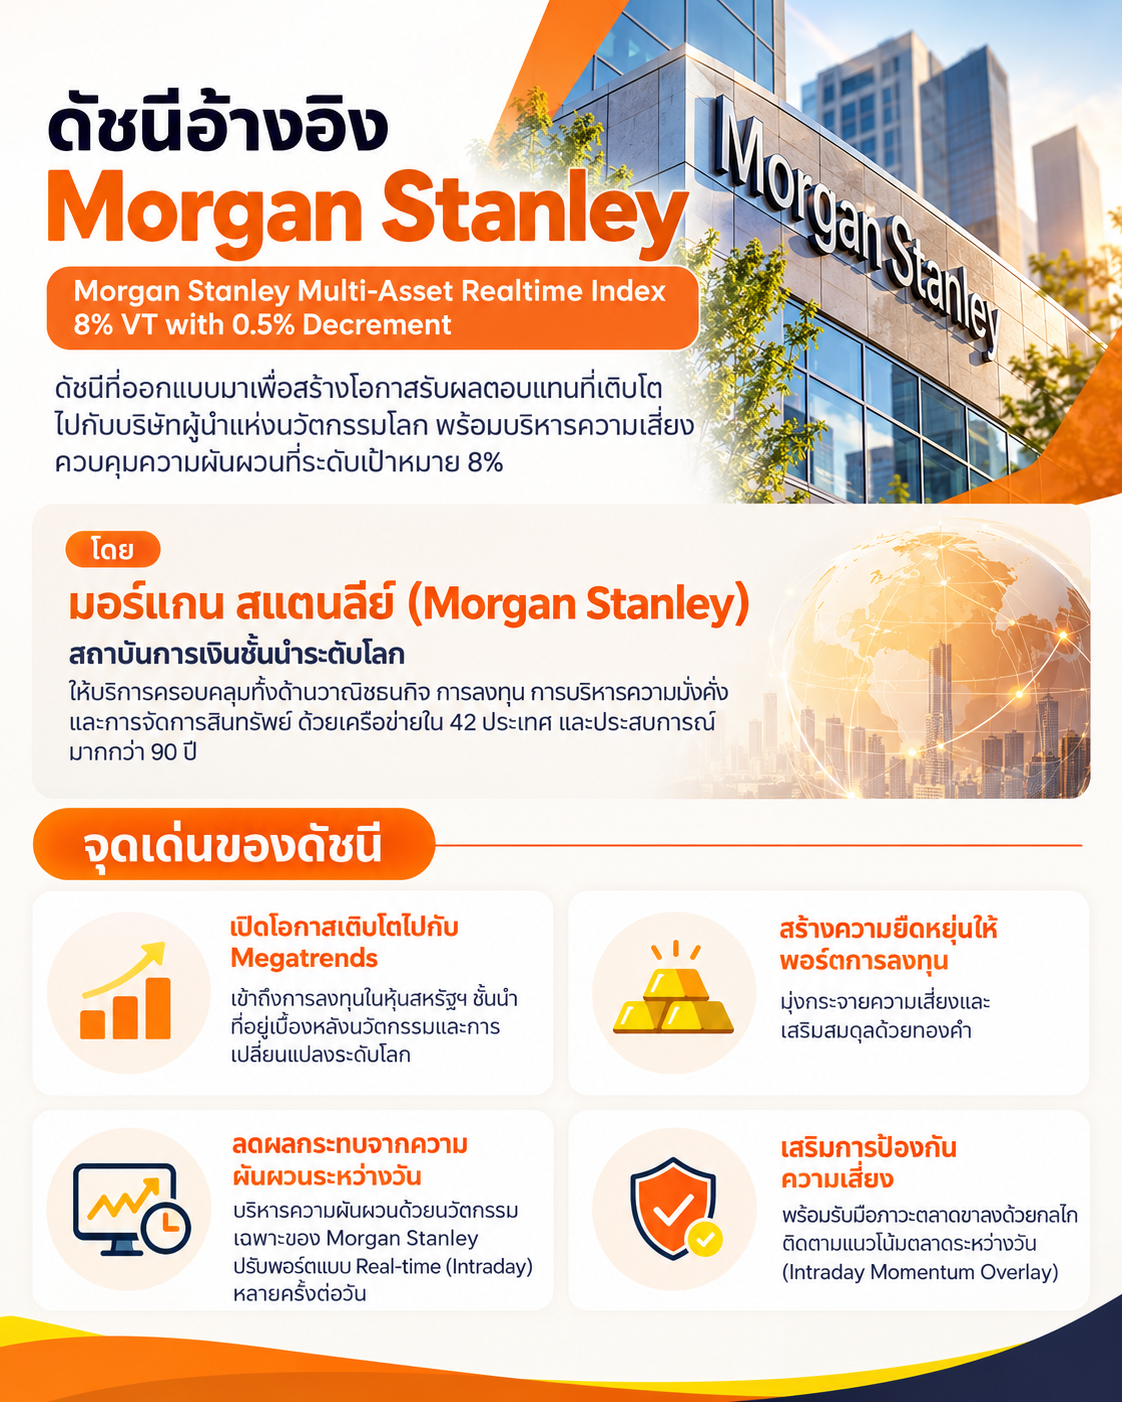
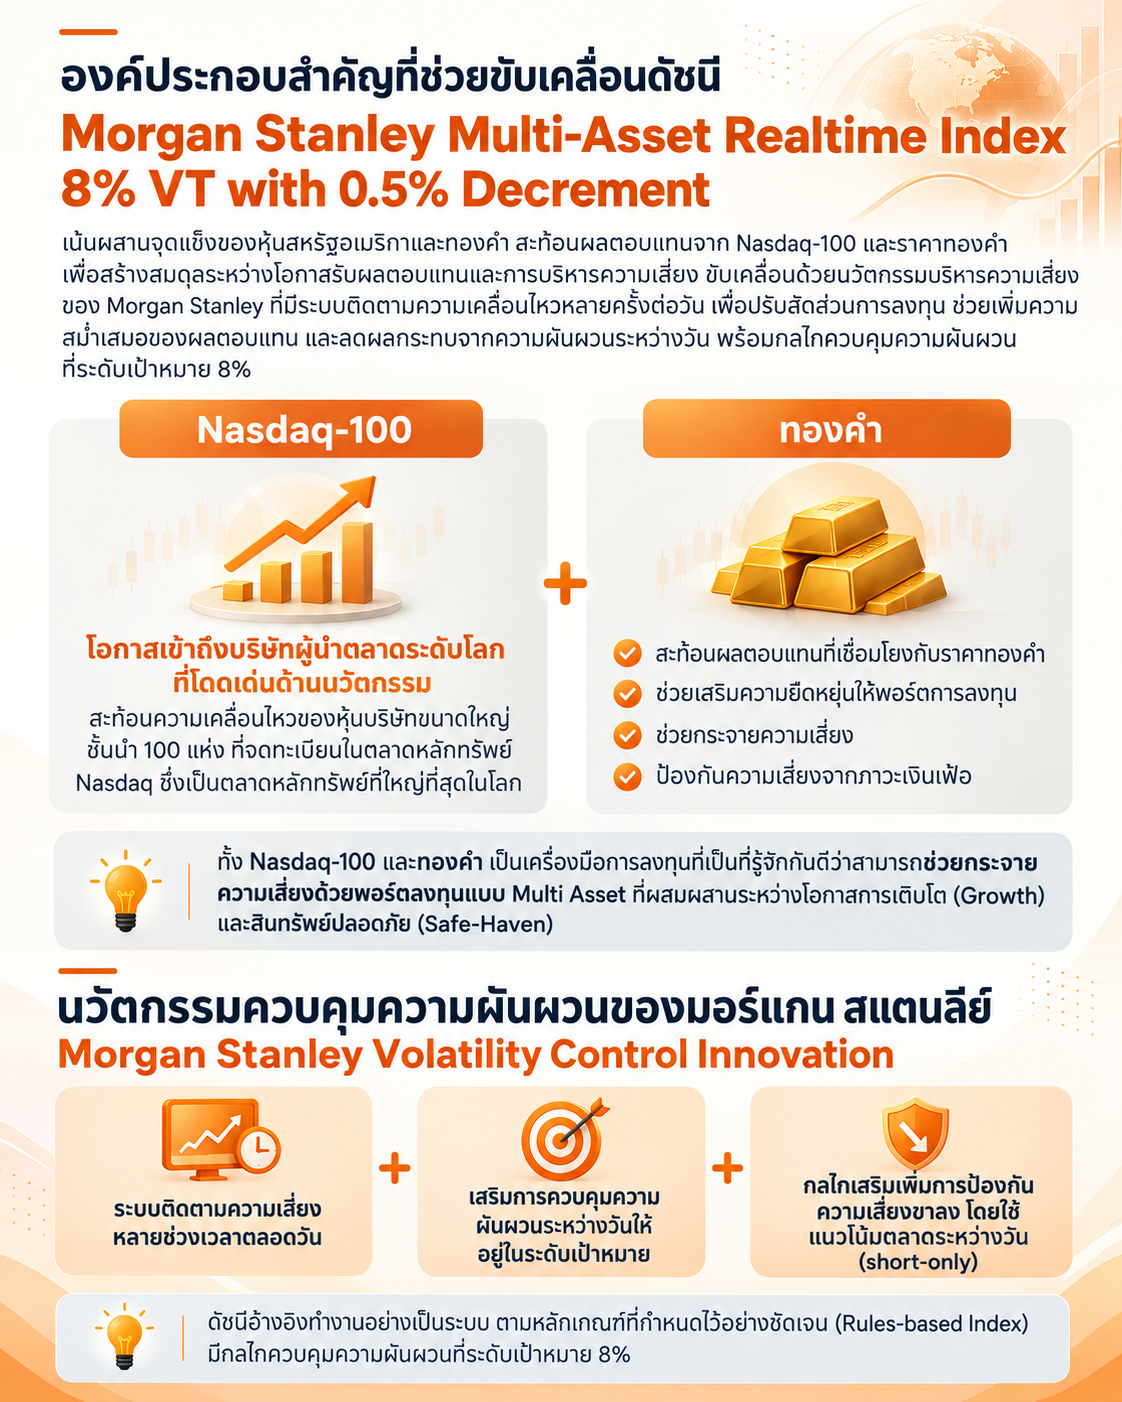
3️⃣ นอกจากจะได้ผลประโยชน์รับรองแล้ว แผนนี้ยังมีโอกาสรับผลประโยชน์เพิ่มเติมที่เรียกว่า ผลประโยชน์ที่ไม่รับรองการจ่าย ซึ่งอ้างอิงกับดัชนี Morgan Stanley Multi-Asset Realtime Index 8% VT with 0.5% Decrement และยังขึ้นอยู่กับอัตราแลกเปลี่ยนจากดอลลาร์สหรัฐเป็นเงินบาทด้วย
📌 ดัชนีอ้างอิง Morgan Stanley คืออะไร
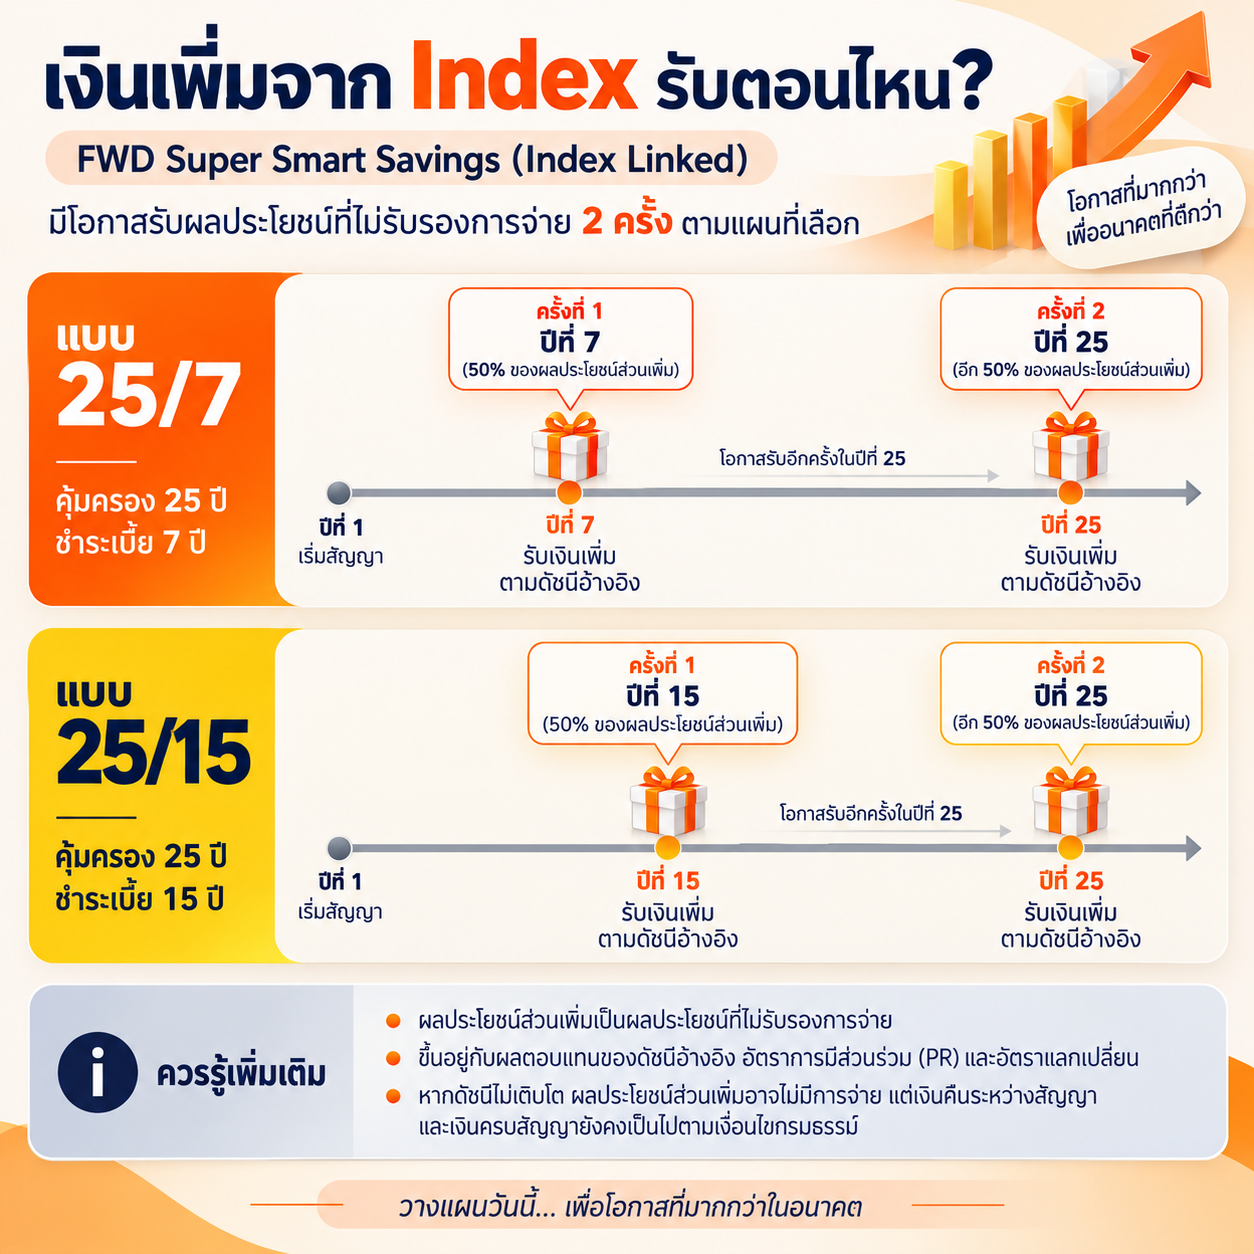
📌 การจ่ายผลประโยชน์เพิ่มเติมของแผน
ผลประโยชน์เพิ่มเติมจะจ่าย 2 ครั้ง คือ
- ปีที่ 7 รับ 50% ของผลประโยชน์ส่วนเพิ่มที่คำนวณได้ของแผนจ่ายระยะสั้น หรือ ปีที่ 15 รับ 50% ของผลประโยชน์ส่วนเพิ่มที่คำนวณได้ของแผนจ่ายระยะยาว
- และปีครบสัญญาปีที่ 25 รับอีก 50% ของผลประโยชน์ส่วนเพิ่มที่คำนวณได้
⚠️ จุดที่ต้องทราบคือ เงินส่วนนี้ ไม่ได้รับการการันตีว่าจะต้องมีการจ่าย
❌ ถ้าดัชนีไม่ขึ้น จะเป็นอย่างไร
⚠️ ความเสี่ยงที่ควรรู้
- ความผันผวนของระดับดัชนี
- ความผันผวนของอัตราแลกเปลี่ยนเงินบาทกับดอลลาร์สหรัฐ
📌 ผลประโยชน์ความคุ้มครองชีวิต
: หากผู้เอาประกันเสียชีวิตในขณะที่กรมธรรม์ยังมีผล บริษัทจะจ่ายผลประโยชน์เท่ากับจำนวนที่มากกว่าระหว่าง
- 101% ของเบี้ยประกันที่ชำระมาแล้ว
- มูลค่าเวนคืน ณ สิ้นปีกรมธรรม์ที่เสียชีวิต
📌 สามารถนำเบี้ยลดหย่อนภาษีได้
: เบี้ยประกันชีวิตสามารถใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ สูงสุดไม่เกิน 100,000 บาทต่อปี